
La recaudación de ISR y el IVA lleva varios periodos consecutivos cayendo en términos reales. Al mismo tiempo, la deuda pública y su costo financiero continúan creciendo…
Por Luis Manuel Pérez de Acha1
Los datos publicados por la Secretaría de Hacienda y Crédito Público (SHCP) para el primer semestre de 2026, confirman una tendencia que los números de cierre del año anterior ya anticipaban: la recaudación de los dos principales impuestos del país —el Impuesto Sobre la Renta (ISR) y el Impuesto al Valor Agregado (IVA)— lleva varios periodos consecutivos cayendo en términos reales. Al mismo tiempo, la deuda pública y su costo financiero continúan creciendo.
El resultado es una presión fiscal que los márgenes de maniobra disponibles hacen difícil de absorber.
La recaudación en el primer semestre de 2026
En el acumulado de enero a junio de 2026, los ingresos tributarios totales tuvieron un crecimiento de 0.4% real respecto al mismo periodo de 2025, con un total en términos absolutos de 2.96 billones de pesos. Sin embargo, al comparar los números acumulados hasta abril de este año con el pasado, la recaudación cayó en -1.7% real. De igual forma, si se compara solo el mes de abril con el año anterior, la caída es de -4.8%. La tendencia a la baja en la recaudación ha sido sistemática y con un mayor impacto en el ISR.
Como pilar de las finanzas públicas en México, el ISR genera más del 50% de la recaudación tributaria total. Su aportación supera al IVA y al Impuesto Especial sobre Producción y Servicios (IEPS), y se mantiene como la fuente de ingresos presupuestarios más sólida y predecible para el Estado mexicano.
La caída del ISR ha sido sistemática en los últimos periodos de referencia. Durante 2025, los meses con una mayor caída fueron abril y diciembre. En 2026, la disminución en el ISR se ha mantenido desde febrero hasta la fecha:

La SHCP ha señalado que la reducción en la recaudación de ISR se debe, principalmente, a un menor pago del impuesto por parte de personas morales en el mes de marzo, fecha en que deben presentar su declaración anual. En abril se reportó otra disminución importante, relacionada con la declaración anual de personas físicas. Todo esto va de la mano con el bajo crecimiento de la economía mexicana.
La caída del IVA sigue una trayectoria similar, aunque ha logrado una recuperación en los últimos meses de 2026. Sin embargo, al representar un porcentaje menor en el total de la recaudación, la mejoría en este impuesto no logra compensar la pérdida que enfrentan las finanzas públicas:

Esta tendencia tuvo consecuencias concretas en 2025, aunque la información publicada por la SHCP al cierre de ese año pasado muestra que la recaudación efectiva superó las proyecciones en la Ley de Ingresos. El ISR observado fue de 2 mil 888 millones 702.1 pesos.
- La recaudación del ISR fue de 29 mil 127 millones de pesos
- La recaudación del IVA fue superó las proyecciones en $36 mil 171.5 millones de pesos.
Sin embargo, esta tendencia derivada de una fiscalización más agresiva parece haber llegado a su límite. En el primer semestre de 2026, la recaudación del ISR cayó en un 6.2% si se compara con el inmediato anterior. Esta caída es la segunda más baja en los últimos 26 años. En el caso del IVA, aunque la recaudación aumentó un 10% en el mismo periodo, esta se encuentra -5.6% por debajo de la meta proyectada.
La deuda pública: trayectoria y costo
La brecha recaudatoria se presenta en un contexto de endeudamiento creciente. El Saldo Histórico de los Requerimientos Financieros del Sector Público (SHRFSP) —la medida que agrupa todas las obligaciones financieras del gobierno federal e instituciones asociadas—, ha seguido una tendencia ascendente durante los últimos cinco sexenios:
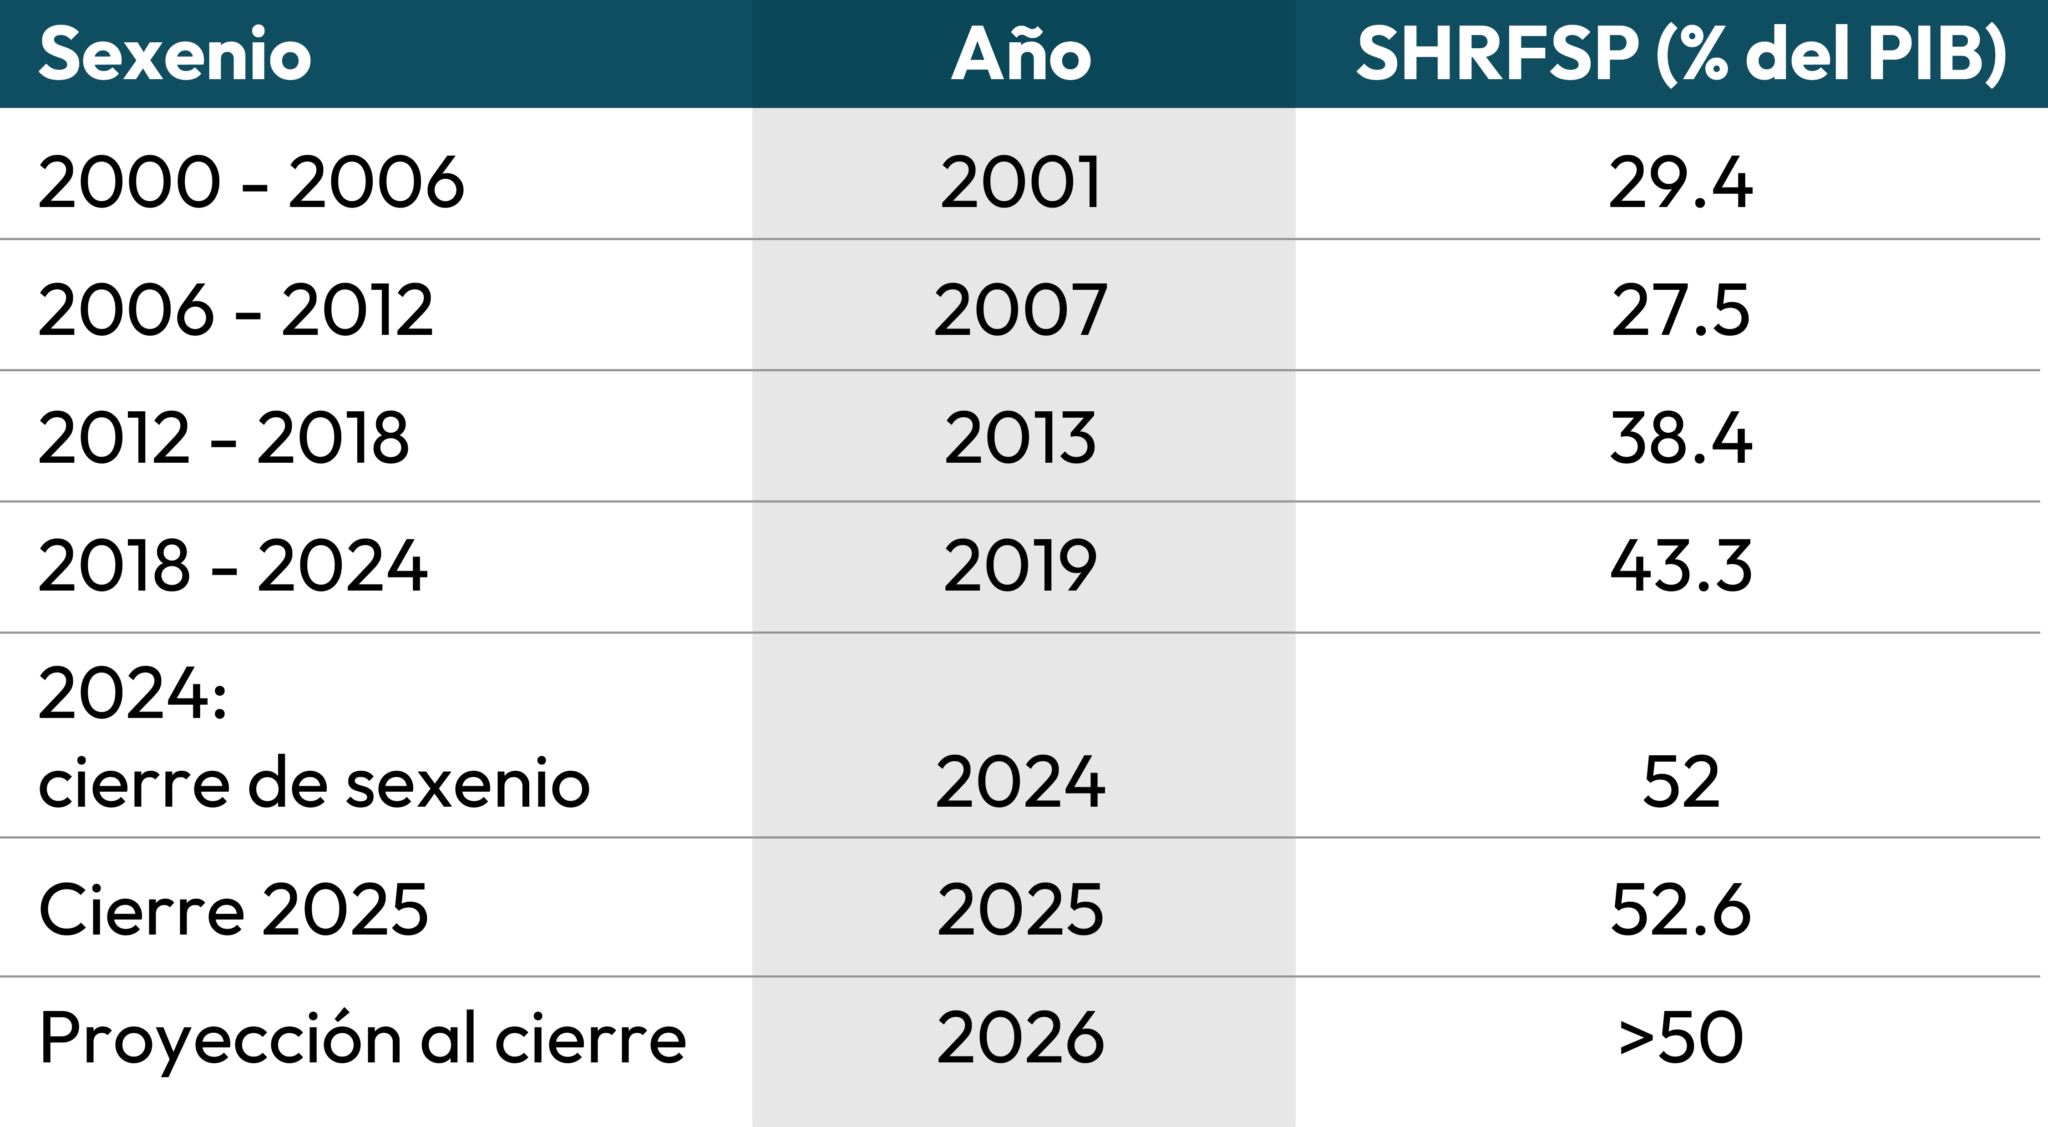
Al 30 de junio de 2026, los pasivos del sector público eran de 19.5 billones de pesos, equivalente al 52.7% del producto interno bruto (PIB). El Presupuesto de Egresos de la Federación 2026 prevé un gasto superior a los 9 billones, mientras que los ingresos no excederán de 6 billones. El faltante de 3 billones se cubrirá contratando deuda pública por 1.47 billones de pesos, lo que llevará el saldo total por encima de los 21 billones al cierre de ese año.
El problema central no es solo el saldo, sino su costo financiero. Los intereses y comisiones de la deuda al 30 de junio de 2026 fueron de 693 mil 470.6 millones de pesos. Para dimensionar esa cifra en relación con la recaudación del mismo periodo, el ISR recaudado de enero a junio fue de 1.5 billones y el IVA de 880 mil millones. Esto significa que el costo financiero de la deuda en el semestre equivale al 28% de lo recaudado entre ISR e IVA.
Para entender la escala del costo financiero de la deuda en el tiempo, el siguiente cuadro muestra el pago de intereses —solo intereses— del sector público federal en los últimos 10 años, a valor presente:
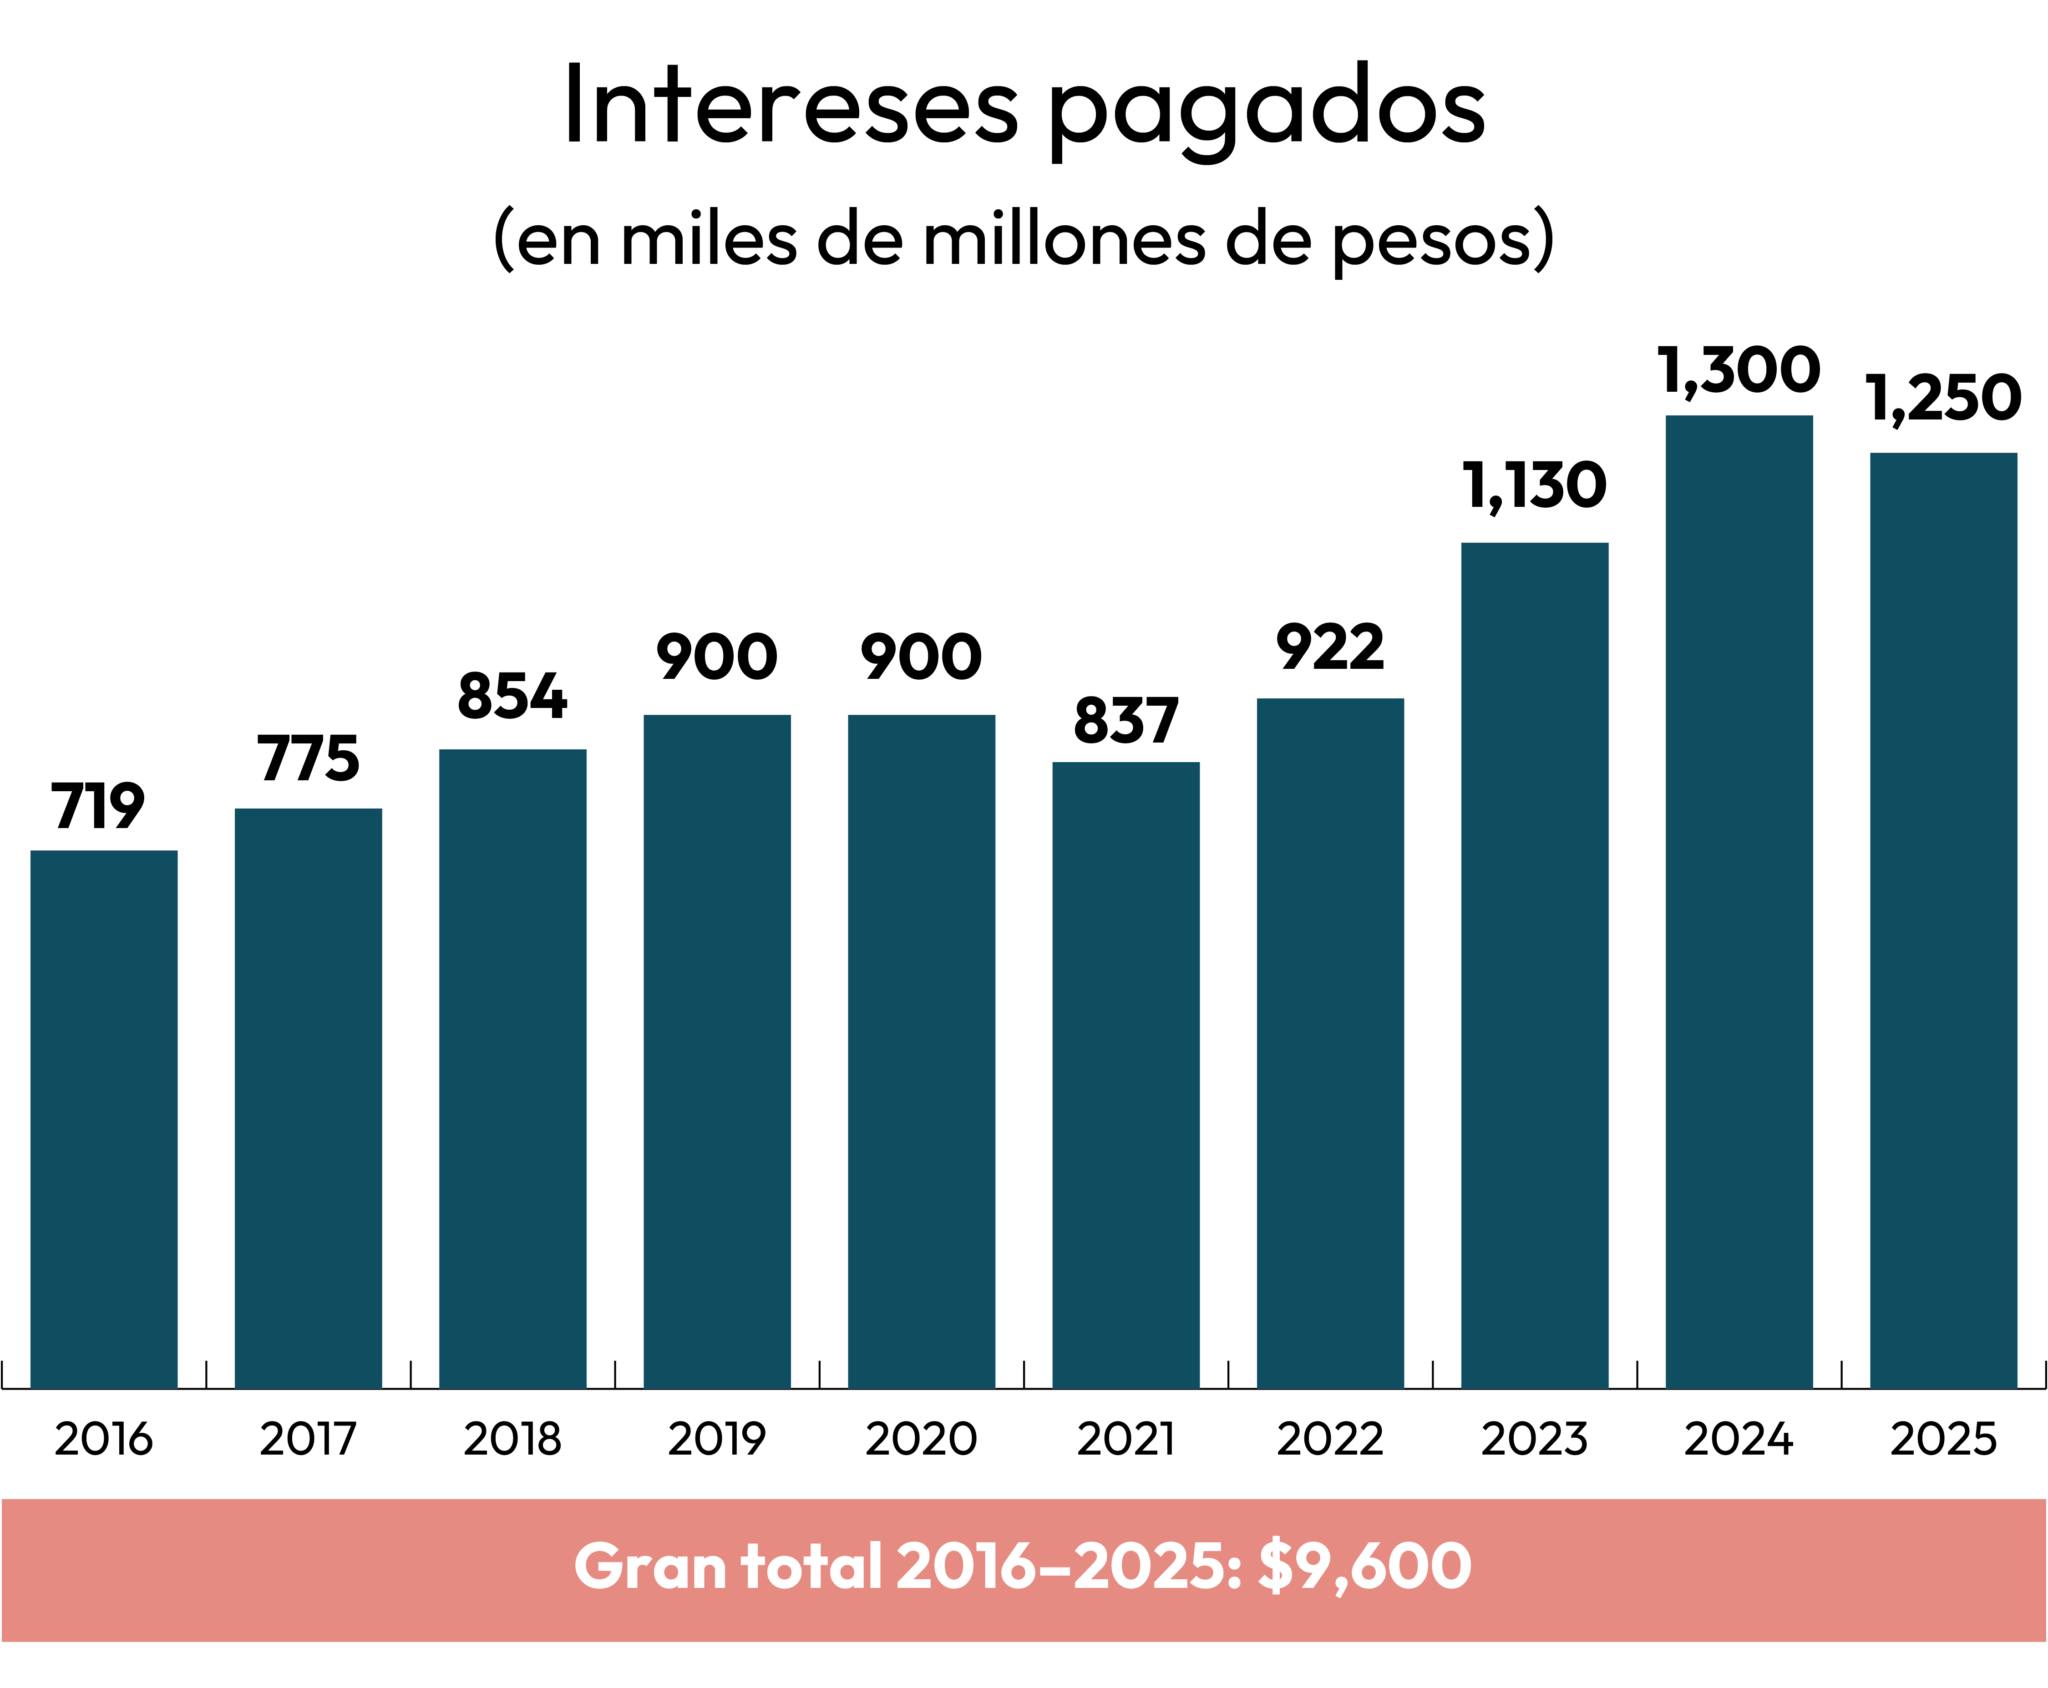
Ese total representa aproximadamente el 50% de los pasivos del sector público federal. En una década, México ha pagado en intereses la mitad de lo que hoy debe.
El problema estructural
La baja recaudación no obedece exclusivamente al ciclo económico. La meta anual de recaudación del Servicio de Administración Tributaria (SAT), establecida en el Plan Maestro 2026, es de 5.8 billones de pesos. Sin embargo, cerca del 60% de las empresas inscritas ante el SAT no pagan impuestos. La recaudación tributaria pasó de representar el 12.7% del PIB en 2018 a una proyección de 15.6% para 2026, avance que descansa principalmente en el combate a la evasión y en la intensificación de la fiscalización. El promedio de la Organización para la Cooperación y el Desarrollo Económicos (OCDE) se ubica en 20% del PIB.
La administración actual ha descartado una reforma fiscal. La estrategia consiste en ampliar el cumplimiento dentro de la base gravable existente. Con los dos principales impuestos del país en caída sostenida, un alto costo financiero de la deuda —que en el primer cuatrimestre superó la recaudación combinada de ISR e IVA— y una deuda que al cierre de 2026 rebasará los 21 billones de pesos, los márgenes son, por decir lo menos, estrechos.

